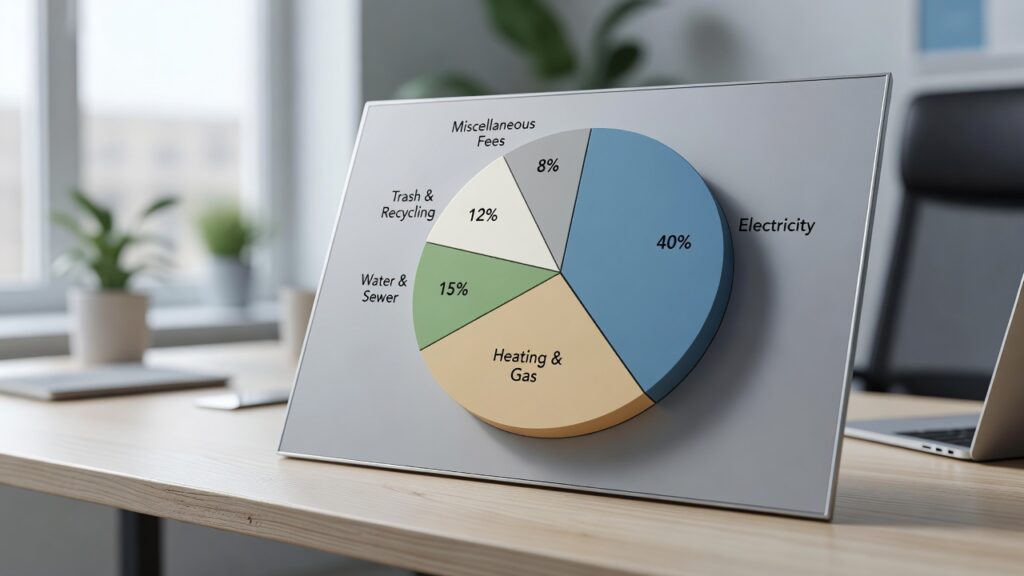
Je energiekosten bestaan uit vier duidelijke onderdelen: de inkoopprijs, energiebelasting, 21 procent btw en netbeheerkosten. De leverancier rekent deze componenten apart of gecombineerd door, maar de totale rekening ontstaat altijd uit deze vier posten. Met de richtprijs van 0,26 euro per kWh stroom en 1,42 euro per kubieke meter gas kun je zelf nagaan hoe elk deel bijdraagt aan het bedrag dat je betaalt.
De vier onderdelen van de energierekening
De energierekening begint bij de inkoopprijs die de leverancier betaalt op de groothandelsmarkt. Daar bovenop komen de energiebelasting, de btw en de netbeheerkosten. Deze structuur geldt voor zowel stroom als gas en verandert niet per contractvorm.
De inkoopprijs varieert met de markt, terwijl energiebelasting en netbeheerkosten grotendeels vastliggen. De btw wordt berekend over alle voorgaande posten. Door deze opbouw zie je direct welk deel van je tarief naar de overheid gaat en welk deel naar de leverancier en netbeheerder.
Een gemiddeld huishouden met 2.500 kWh stroom en 1.100 m3 gas betaalt via deze vier onderdelen de volledige rekening. De vaste vermindering energiebelasting van 628,96 euro per jaar wordt aan het eind verrekend.
Hoe de inkoopprijs tot stand komt
De inkoopprijs is het bedrag dat de leverancier betaalt voor de energie op de beurs. Bij een vast contract wordt deze prijs voor langere tijd vastgezet, bij een dynamisch contract volgt de prijs per uur of per dag. De richtprijs van 0,26 euro per kWh en 1,42 euro per m3 bevat al een gemiddelde inkoopcomponent.
De inkoopprijs vormt meestal het kleinste deel van het totale tarief. De overige componenten, vooral energiebelasting en netbeheerkosten, zorgen voor een groter aandeel. Daarom dalen de totale kosten niet altijd even hard mee als de inkoopprijs daalt.
Stel dat de inkoopprijs 0,10 euro per kWh bedraagt. Bij 2.500 kWh is dat 250 euro. De resterende 0,16 euro per kWh komt dan uit belasting, btw en netbeheer. Dit voorbeeld laat zien hoe de inkoopprijs slechts een deel van de 0,26 euro richtprijs verklaart.
Energiebelasting en de vaste vermindering
Energiebelasting wordt per kWh en per m3 geheven en is voor iedereen gelijk. In 2026 bedraagt deze 0,1108 euro per kWh stroom en 0,7268 euro per m3 gas, inclusief 21 procent btw. De belasting wordt direct op de meterstand berekend.
Daarnaast ontvangt elke aansluiting een vaste vermindering energiebelasting van 628,96 euro per jaar. Dit bedrag wordt aan het eind van de jaarafrekening in mindering gebracht, ongeacht je verbruik.
Bij een verbruik van 2.500 kWh stroom is de energiebelasting 2.500 × 0,1108 = 277 euro. Na aftrek van de vaste vermindering blijft er een lager netto belastingbedrag over. Dit mechanisme zorgt ervoor dat kleinere huishoudens relatief meer voordeel hebben van de teruggave.
De rol van btw en netbeheerkosten
Over de inkoopprijs, energiebelasting en netbeheerkosten wordt 21 procent btw berekend. Dit maakt btw een van de grotere posten op de rekening. De netbeheerkosten zijn een vast bedrag per jaar dat afhankelijk is van je regio en aansluiting.
Netbeheerkosten dekken het transport van energie en het onderhoud van het net. Ze staan los van je verbruik en worden daarom vaak als vast tarief in rekening gebracht. De combinatie van btw en netbeheerkosten zorgt ervoor dat een deel van de rekening nauwelijks beïnvloed wordt door zuinig gedrag.
Een huishouden met 1.100 m3 gas betaalt aan energiebelasting 1.100 × 0,7268 = 799,48 euro. Daar komt 21 procent btw over inkoop en netbeheerkosten nog bij. Dit voorbeeld toont hoe btw en netbeheer samen een substantieel deel van de totale kosten vormen.
Verschillen tussen stroom en gas in de tariefopbouw
Stroom en gas hebben dezelfde vier componenten, maar de bedragen per eenheid verschillen sterk. Gas kent een hogere energiebelasting per eenheid dan stroom. Daarom bespaar je bij gasverlaging vaak meer op belasting dan bij stroomverlaging.
De richtprijs van 0,26 euro per kWh en 1,42 euro per m3 bevat voor beide energiedragers de volledige mix van inkoop, belasting, btw en netbeheer. Wie overstapt naar een ander contract ziet vooral de inkoopcomponent veranderen, terwijl belasting en netbeheer gelijk blijven.
Een gezin met 4.300 kWh stroom en 1.700 m3 gas betaalt via deze structuur een hogere totale rekening dan een eenpersoonshuishouden. De verdeling over de vier componenten blijft echter hetzelfde, alleen de absolute bedragen schalen mee met het verbruik.
Invloed van salderen en teruglevering op de kostenverdeling
Zolang de salderingsregeling geldt, mag je tot en met 31 december 2026 100 procent salderen. Teruggeleverde stroom wordt dan volledig weggestreept tegen verbruik, waardoor je minder betaalt over de vier componenten.
Vanaf 1 januari 2027 stopt de salderingsregeling in één keer. Je krijgt dan alleen een terugleververgoeding per kWh en betaalt alsnog energiebelasting en btw over het deel dat je afneemt. Dit verandert de effectieve verdeling van kosten bij huishoudens met zonnepanelen.
Stel dat je 3.000 kWh opwekt en 2.500 kWh verbruikt. Met saldering betaal je alleen over het verschil. Zonder saldering betaal je over de volledige 2.500 kWh de vier componenten en ontvang je een lagere vergoeding voor de teruggeleverde stroom. Dit voorbeeld illustreert waarom de kostenverdeling na 2027 anders uitpakt.
Praktisch rekenvoorbeeld met richtprijzen
Een gemiddeld huishouden gebruikt 2.500 kWh stroom en 1.100 m3 gas. Met de richtprijzen komt de totale energierekening uit op 650 euro voor stroom en 1.562 euro voor gas, voordat de vaste vermindering wordt verrekend.
De energiebelasting bedraagt 277 euro voor stroom en 799,48 euro voor gas. Na aftrek van de 628,96 euro vaste vermindering en toevoeging van btw en netbeheerkosten ontstaat de definitieve rekening. Dit voorbeeld laat zien hoe elk onderdeel bijdraagt aan het eindbedrag.
Door de vier componenten apart te bekijken, kun je beter inschatten waar besparingen het meeste effect hebben. Minder gas verbruiken levert vooral belastingvoordeel op, terwijl efficiënter stroomgebruik vooral de inkoop- en btw-component raakt.
| Component | Stroom (2.500 kWh) | Gas (1.100 m3) |
|---|---|---|
| Inkoop + energiebelasting + btw + netbeheer | 650 euro | 1.562 euro |
| Energiebelasting (los) | 277 euro | 799,48 euro |
| Vaste vermindering energiebelasting | -628,96 euro per aansluiting | |
* Voorbeeld op basis van richtprijzen 0,26 euro per kWh en 1,42 euro per m3; werkelijke bedragen verschillen per contract en regio.
Veelgestelde vragen
Hoe weet ik welke onderdelen in mijn tarief zitten?
Op de jaarafrekening of in de tarievenlijst van je leverancier staan de vier componenten apart vermeld. Je kunt de inkoopprijs, energiebelasting, btw en netbeheerkosten daar terugvinden.
Verandert de verdeling als ik een dynamisch contract neem?
De vier componenten blijven bestaan, maar de inkoopprijs volgt de uurtarieven. Energiebelasting, btw en netbeheerkosten blijven hetzelfde als bij een vast contract.
Wat gebeurt er met de kostenverdeling na 2027?
Vanaf 1 januari 2027 kun je niet meer volledig salderen. Teruggeleverde stroom levert alleen een terugleververgoeding op en je betaalt belasting en btw over je volledige afname.
Is de vaste vermindering energiebelasting voor iedereen gelijk?
Ja, elke aansluiting ontvangt dezelfde vaste vermindering van 628,96 euro per jaar, ongeacht verbruik of contractsoort.
Bronnen & tarief: cijfers o.b.v. Rijksoverheid, Milieu Centraal, CBS, Nibud, RVO en Belastingdienst. Kosten berekend met een richtprijs van EUR 0,26 per kWh en EUR 1,42 per m3 (gemiddeld all-in, CBS 2026); werkelijke prijzen verschillen per contract, leverancier en moment.